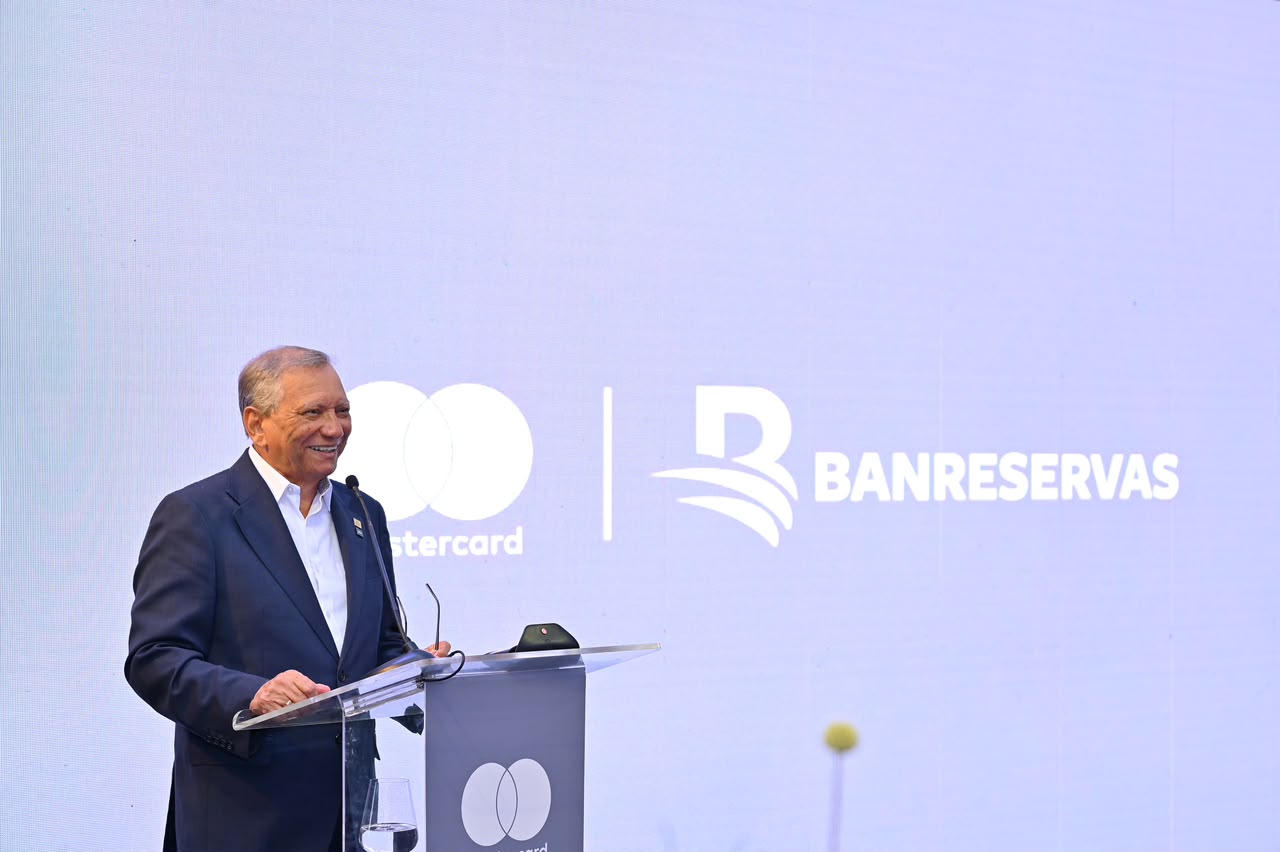
El Banco de Reservas y Mastercard presentaron la Mastercard Comercial Banreservas, una nueva tarjeta de crédito dirigida a pequeñas y medianas empresas y clientes empresariales, con la que ambas entidades buscan ampliar las herramientas disponibles para financiar gastos operativos y administrar pagos vinculados con la actividad de los negocios. El producto fue presentado en Santiago durante un encuentro con empresarios y clientes de la región Norte.
La tarjeta estará disponible en modalidades para pymes que operan a título personal, negocios registrados con RNC y empresas del segmento empresarial. Banreservas explica que el producto funciona como crédito revolvente, ofrece disponibilidad inmediata de fondos y permite sobregiros, además de conceder hasta 22 días de gracia después de la fecha de corte para pagar los consumos sin generar intereses sobre esos montos.
La propuesta incorpora el programa de Puntos Banreservas y la Guía de Beneficios de la entidad, mientras que Mastercard añade servicios orientados específicamente a empresas, como protección de compras, asistencia legal y tributaria, cobertura para alquiler de vehículos y el programa Easy Savings, que permite obtener reembolsos en determinados comercios. También incluye acceso a la plataforma educativa Entrepreneur’s Odyssey y herramientas relacionadas con protección de identidad y seguridad digital
Entre los beneficios anunciados durante el lanzamiento figura una suscripción durante un año a My Cyber Risk, una herramienta que permite evaluar determinados riesgos de ciberseguridad, así como la devolución de dos mensualidades de LinkedIn Business Premium. La versión dirigida al segmento empresarial incorpora además acceso a salas VIP de aeropuertos.
La inclusión de servicios de este tipo amplía el alcance tradicional de una tarjeta corporativa. Además de servir como medio de pago y fuente de liquidez de corto plazo, el producto intenta concentrar en una misma propuesta herramientas relacionadas con viajes, presencia digital, capacitación y protección de operaciones, áreas que han adquirido mayor peso en la administración cotidiana de pequeñas empresas.
Las condiciones financieras también importan
Más allá de los beneficios asociados al producto, las empresas deberán considerar su costo antes de utilizarlo como mecanismo de financiamiento. El tarifario publicado actualmente por Banreservas para la Mastercard Comercial establece una tasa anual de 54 % para financiamiento en pesos y 42 % para dólares, con tasas anuales efectivas de 54.54 % y 42.17 %, respectivamente. La comisión por avance de efectivo es de 6.25 % del monto retirado.
La emisión de la tarjeta principal tiene un costo total publicado de RD$9,000, distribuido por Banreservas en cargos anuales de RD$1,800 durante cinco años. El tarifario también contempla RD$600 por comisión de sobregiro y RD$600 por mora en operaciones denominadas en pesos.
En consecuencia, su utilidad dependerá de la forma en que cada empresa la incorpore a su flujo de caja. Utilizarla como instrumento de pago y cancelar los consumos dentro del período correspondiente tiene un costo distinto a mantener saldos financiados durante varios meses, por lo que las tasas, comisiones y condiciones deberían compararse con otras líneas de crédito empresarial antes de decidir cómo usarla.
Para los negocios que soliciten la modalidad a título personal, Banreservas establece actualmente como referencia una facturación anual inferior a RD$40 millones, mientras que para solicitudes a nombre de una empresa la página del producto señala una facturación inferior a RD$145 millones y exige documentación societaria, registro mercantil, RNC y estados financieros, entre otros requisitos.
El lanzamiento se produce en un mercado donde las entidades financieras están ampliando la oferta de productos para pymes más allá del crédito convencional, combinando financiamiento con servicios digitales, programas de fidelidad y herramientas para la gestión del negocio. Para las empresas, el valor efectivo de la nueva tarjeta estará determinado tanto por esos beneficios como por el costo de utilizar el crédito que incorpora.