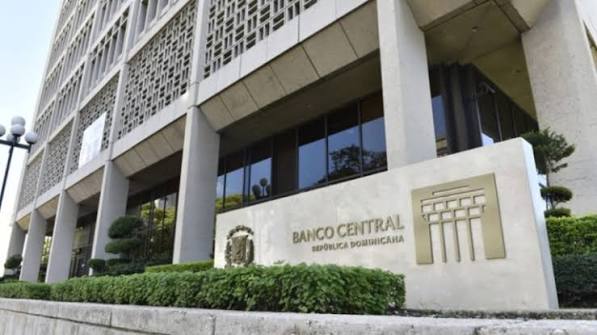
Santo Domingo. La subida de la tasa de política monetaria a 5.50 % anual abre una nueva etapa para las condiciones de crédito y ahorro en República Dominicana, aunque su efecto sobre préstamos y depósitos no será necesariamente inmediato ni uniforme.
El Banco Central elevó su tasa de referencia en 25 puntos básicos durante su reunión de septiembre y llevó también la tasa de repos a un día a 6.00 % y la de depósitos remunerados overnight a 4.75 %. La institución explicó que la medida tiene carácter preventivo y responde a mayores riesgos inflacionarios vinculados, entre otros factores, con el petróleo y las disrupciones del transporte internacional.
Para hogares y empresas, la pregunta ahora no es solamente cuánto subió la tasa de referencia, sino si ese movimiento comienza a trasladarse a las condiciones que ofrecen los bancos.
En agosto, antes del nuevo ajuste, la tasa activa promedio ponderada de la banca múltiple era de 14.08 %, mientras la tasa pasiva promedio se situaba en 7.37 %. Los préstamos privados en moneda nacional crecían 7.5 % interanual.
La tasa de política monetaria no equivale directamente al interés de un préstamo hipotecario, personal o empresarial. Funciona como una referencia para las condiciones monetarias y de liquidez del sistema, por lo que su transmisión puede ocurrir gradualmente y de manera distinta según el producto, plazo y perfil del cliente.
Eso significa que una persona que esté evaluando un financiamiento debería observar durante las próximas semanas si las tasas activas comienzan a aumentar, mientras que quienes tengan ahorros o certificados pueden comparar si las entidades mejoran la remuneración ofrecida por los depósitos.
El contexto inflacionario también será determinante. La inflación interanual se ubicó en 5.13 % en agosto, ligeramente por encima del límite superior del rango meta de 4 % ± 1 punto porcentual, mientras que la inflación subyacente fue de 4.76 %.
El Banco Central había mantenido su tasa de política monetaria en 5.25 % durante varios meses antes de la decisión de septiembre.
A partir de ahora, cuatro indicadores ayudarán a medir el impacto real del cambio: la tasa activa promedio de los bancos, la tasa pasiva pagada a los depositantes, el crecimiento del crédito privado y la trayectoria de la inflación.
Para quienes planean tomar un préstamo, refinanciar una deuda o renovar un certificado, el mensaje práctico es sencillo: no asumir que las condiciones permanecerán iguales y comparar antes de decidir.